그다음의 책임까지 생각합니다.
멀티탭 생산물배상책임보험, 포장에 적힌 ‘1억원’은 어떤 의미일까요? 몇 구인지, 전선은 얼마나 긴지, 스위치가 따로 있는지는 익숙하지만 이 문구는 조금 낯설게 느껴질 수 있습니다.
이름은 길어도 소비자가 궁금한 것은 간단합니다. 문제가 생기면 무엇을 보상한다는 것인지, 1억원은 어떤 금액인지입니다.
써보니는 멀티탭을 단순히 콘센트 개수를 늘려주는 물건으로 생각하지 않습니다. 거실의 TV와 공유기, 책상의 모니터와 컴퓨터처럼 생활에 필요한 기기들을 연결하는 제품입니다. 그래서 선택의 기준도 편의성에서 끝나서는 안 된다고 생각합니다.
제품을 제대로 만드는 품질, 그리고 제품으로 인해 생길 수 있는 피해에 대한 책임. 써보니의 1억원 보험 가입 안내에 담긴 의미를 이 두 가지 관점에서 풀어보겠습니다.
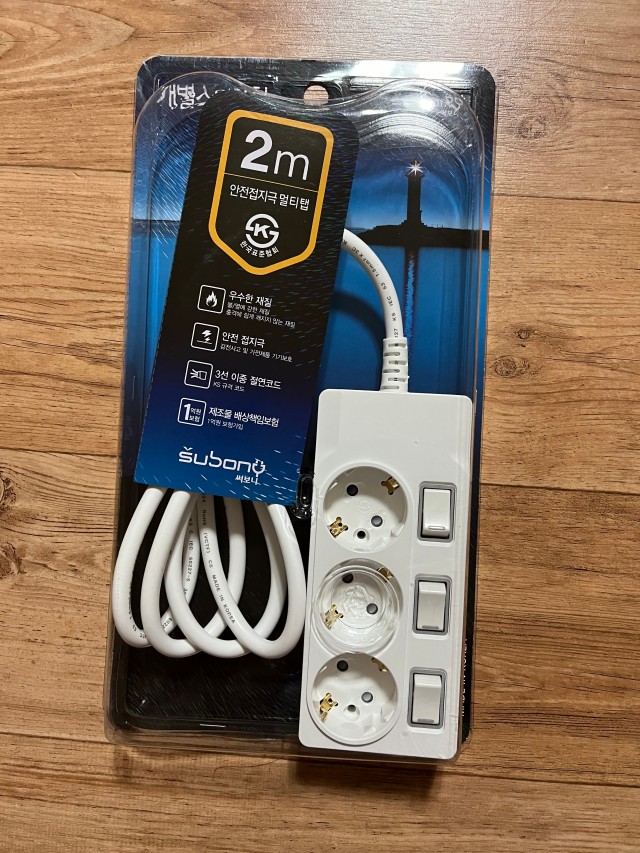
멀티탭 생산물배상책임보험,
멀티탭 하나를 바꿔주는 보험일까요?
새로 산 멀티탭의 스위치가 작동하지 않는 경우를 생각해볼 수 있습니다. 다른 피해 없이 제품에만 문제가 있다면, 먼저 떠올릴 것은 수리나 교환 같은 제품 보증입니다.
반면 제품의 결함으로 사고가 발생해 사람이 다치거나 주변 물건까지 손상됐다면 이야기가 달라집니다. 멀티탭 가격만 돌려받는 것으로는 해결되지 않는 피해이기 때문입니다. 생산물배상책임보험은 이처럼 제품으로 인해 다른 사람의 신체나 재산에 생긴 피해에 대한 법률상 배상책임을 다루는 보험입니다.
멀티탭만 고장 난 경우
수리·교환·환불 등 제품 보증과 소비자 권리의 문제입니다. 보험금 지급과 같은 뜻은 아닙니다.
사람이나 다른 물건까지 피해를 입은 경우
제품과 사고의 관계, 배상책임, 보험계약의 보상 범위를 따져보는 영역입니다.
정리하면 ‘고장 난 제품을 어떻게 처리할 것인가’와 ‘그 제품 때문에 생긴 피해를 어떻게 배상할 것인가’는 서로 다른 문제입니다. 이 차이를 알면 긴 보험 이름도 조금 쉽게 읽힙니다.
써보니의 1억원,
보상한도에 담긴 의미
써보니의 생산물배상책임보험 가입 안내에 표시된 금액은 1억원입니다. 제품으로 인한 사고에서 배상책임이 생길 때를 대비하는 보험의 보상한도를 뜻합니다.
써보니 보험 가입 안내에 표시된 보상한도
모든 사고에 1억원을 일괄 지급한다는 뜻이 아니라, 보험계약에서 정한 범위 안에서 실제 배상책임에 따른 손해를 보상하는 한도입니다.
예를 들어 보험으로 보상할 손해가 300만원으로 인정됐다면, 보상한도가 1억원이라고 해서 1억원을 받는 구조는 아닙니다. 300만원의 손해와 적용 조건을 기준으로 보상금이 정해집니다. 이해를 위한 금액 예시이며 실제 지급 사례는 아닙니다.
반대로 손해가 커졌을 때에는 한도가 중요한 의미를 갖습니다. 다만 한 번의 청구에 적용되는 한도와 보험기간 전체에 적용되는 총한도가 따로 있을 수 있으므로, ‘고객 한 사람마다 언제나 1억원’이라고 읽어서는 안 됩니다.
1억원 표시는 보험 가입 안내 자료 기준입니다. 실제 보상 여부와 금액은 해당 사고에 적용되는 보험기간, 보상한도, 약관과 손해 조사 결과에 따라 달라집니다. 자료의 기준 기간은 아래 추가 정보에 정리했습니다.
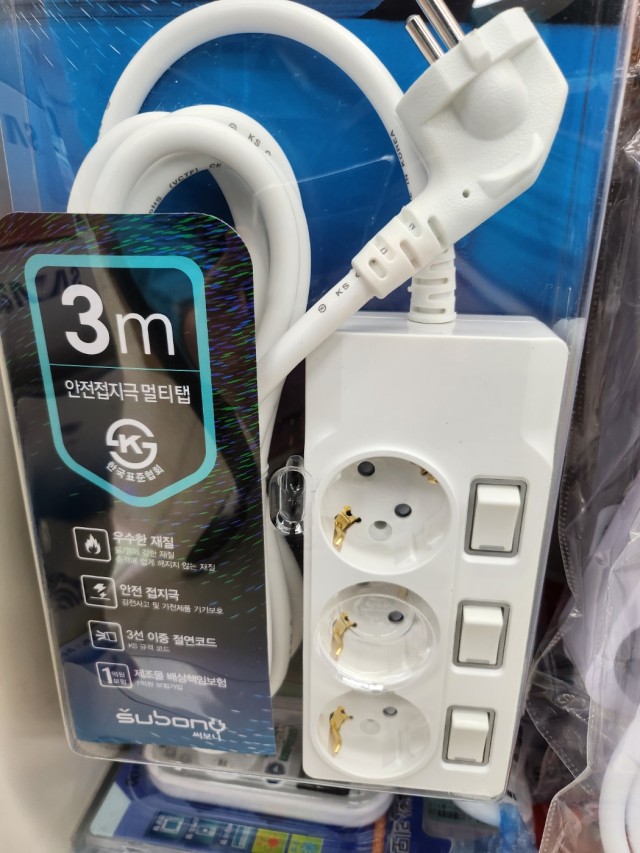
연결된 가전이나 가구의 피해는 어떻게 볼까요?
책상 아래에는 멀티탭 하나만 있는 것이 아닙니다. 컴퓨터와 모니터, 충전기, 책상과 바닥재가 함께 있습니다. 거실이라면 TV와 셋톱박스, 공유기와 거실장이 가까이 놓여 있을 수 있습니다.
가령 멀티탭의 결함으로 발생한 사고가 주변 모니터나 가구를 손상시켰다면, 그 피해는 멀티탭 자체의 고장과 구분해 살펴야 합니다. 사고로 사람이 다친 경우도 마찬가지입니다. 이런 상황에서 제품으로 인한 배상책임과 보험 보상 여부를 검토하게 됩니다.
여기서 중요한 것은 멀티탭에 연결되어 있었다는 사실만으로 모든 고장이 자동 보상되는 것은 아니라는 점입니다. 가전 자체의 고장인지, 멀티탭의 결함으로 발생한 피해인지 등 사고 원인을 확인해야 합니다.
이 내용은 보상 구조를 이해하기 위한 가정입니다. 특정 가전의 고장이나 화재가 반드시 보상된다는 약속, 또는 실제 고객의 사고 사례를 뜻하지 않습니다.
보험이 있다고 품질을 대신할 수는 없습니다
멀티탭을 쓰는 사람에게 가장 좋은 일은 보험금을 받는 일이 아니라, 일상에서 불편이나 사고 없이 사용하는 일입니다. 써보니도 출발점을 그곳에 두고 있습니다.
전기가 지나가는 전선과 연결부, 플러그가 맞닿는 접점, 전원을 켜고 끄는 스위치, 내부를 감싸는 본체. 멀티탭의 기본은 어느 한 부분만으로 완성되지 않습니다. 작은 부분까지 제대로 만들어야 한다는 생각이 제품 전체에 이어져야 합니다.
써보니는 KS 마크를 갖춘 멀티탭을 만듭니다. 여기에 담긴 품질에 대한 생각과 보험 가입 안내가 말하는 책임은 서로 다른 역할을 합니다. 인증과 품질은 제품을 만드는 기준을 살피는 정보이고, 배상책임보험은 사고로 인한 손해에 대비하는 수단입니다.
품질은 사고를 줄이기 위해,
배상책임보험은 사고 이후의 책임에 대비하기 위해.
한쪽이 다른 쪽을 대신하는 관계가 아닙니다.
보험 가입금액이 크다고 해서 허용 용량이 늘어나거나, 물에 젖은 제품을 써도 되는 것은 아닙니다. 보험과 별개로 제품에 맞는 사용 조건을 지키는 일이 먼저입니다.
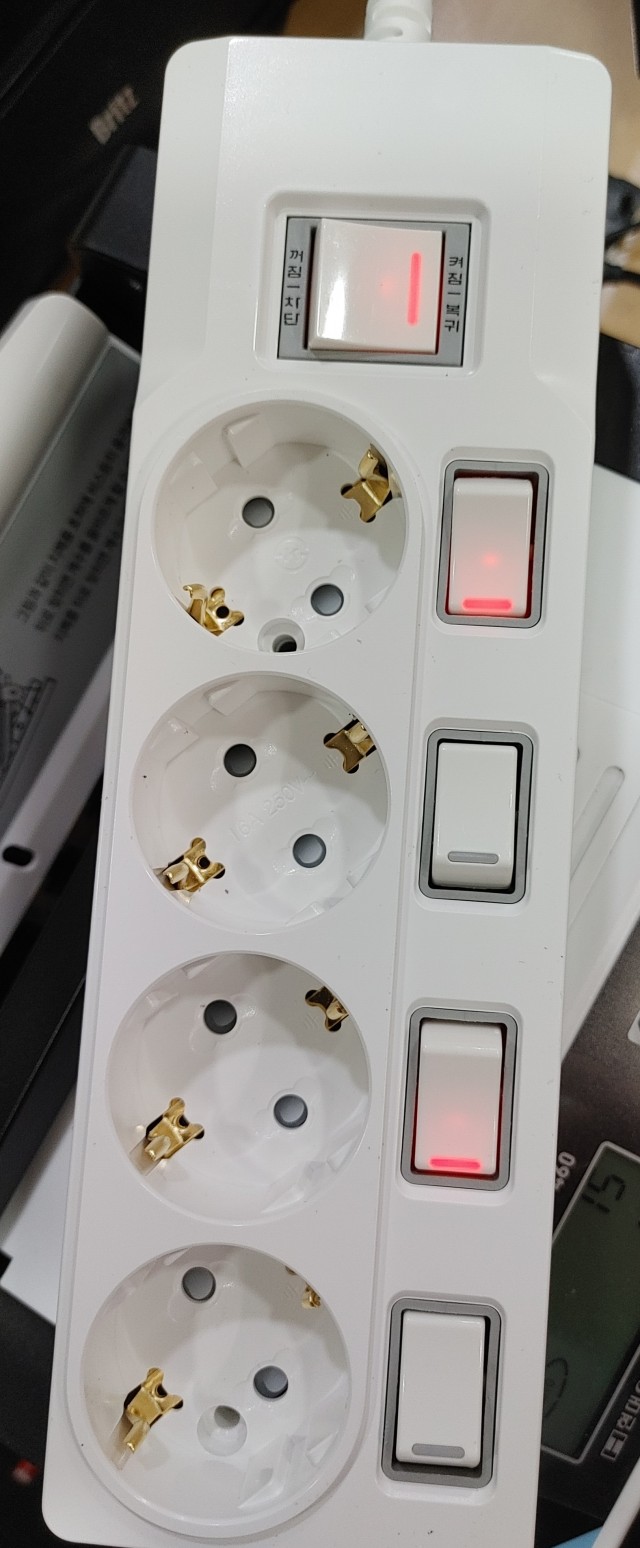
가격과 구 수 다음에는,
누가 만들고 어떻게 책임지는지도
멀티탭을 살 때 모든 내부 부품을 직접 확인할 수는 없습니다. 그렇다고 판매 가격과 콘센트 개수만 보고 선택해야 하는 것도 아닙니다. 제품을 만든 브랜드, 실제 모델의 인증과 정격, 문제가 생겼을 때 연락할 수 있는 창구도 함께 볼 수 있습니다.
보험 가입 안내 역시 그런 판단에 보탤 수 있는 정보입니다. 숫자가 얼마나 크게 적혀 있는지만이 아니라, 어떤 피해를 위한 보험인지와 적용되는 조건까지 이해하면 안내 문구를 더 정확하게 읽을 수 있습니다.
책상에는 책상에 맞는 길이와 구성, 거실에는 연결할 기기에 맞는 구 수가 필요합니다. 쓰는 자리에 따라 선택은 달라져도 기본 품질과 제품에 대한 책임을 함께 살핀다는 기준은 달라지지 않습니다.
써보니가 전하고 싶은 것은 ‘보험이 있으니 아무렇게나 사용해도 된다’는 이야기가 아닙니다. 일상에서 오래 전기를 연결하는 물건인 만큼, 구매할 때부터 한 단계 더 살펴볼 가치가 있다는 이야기입니다.
문제가 생겼을 때는 안전 확보가 먼저입니다
제품에서 연기나 타는 냄새가 나거나 비정상적인 열이 느껴진다면 계속 사용하면서 원인을 확인하려 해서는 안 됩니다. 안전하게 접근할 수 있는 경우에만 전원을 차단하고, 불이나 연기가 번지면 즉시 대피와 119 신고가 우선입니다. 위험한 제품을 손으로 만지거나 다시 켜서 시험할 필요는 없습니다.
안전이 확보된 뒤에는 구매 내역과 모델명, 사고가 발생한 시점, 연결해 두었던 기기, 손상된 부분을 정리해두면 도움이 됩니다. 사진은 위험이 사라진 다음에 남기는 자료이지, 촬영을 위해 현장에 머물러야 한다는 뜻이 아닙니다.
원인 확인이 필요한 제품은 임의로 분해하거나 바로 버리지 않고, 안전한 보관이 가능한지부터 확인해 제조·판매처와 처리 방법을 상의하는 편이 좋습니다. 수리 견적이나 진료 관련 자료가 생겼다면 함께 보관할 수 있습니다.
안전을 확보하고, 상황을 정리하고, 해당 제품의 문의 창구로 접수하는 순서. 사고 직후부터 혼자 보상 여부를 단정할 필요는 없습니다.
‘1억원’만큼 중요한 말은 ‘배상책임’입니다
포장에서는 숫자가 먼저 눈에 들어오지만, 그 옆의 ‘배상책임’도 함께 읽어야 합니다. 단순한 사은금이나 모든 고장을 해결해주는 정액 보증이 아니라, 제품으로 인한 피해와 그 책임을 다루는 장치라는 뜻입니다.
그래서 멀티탭 생산물배상책임보험을 이해하는 핵심은 어렵지 않습니다. 제품 자체의 교환과 구분하고, 실제 손해를 기준으로 보며, 보험계약의 한도와 적용 조건 안에서 보상이 이루어진다는 점입니다.
이렇게 이해하면 1억원이라는 숫자를 과장해서 받아들일 필요도, 의미 없는 문구로 넘길 필요도 없습니다. 제품을 고를 때 품질뿐 아니라 그 뒤의 책임까지 함께 생각하게 해주는 정보가 됩니다.
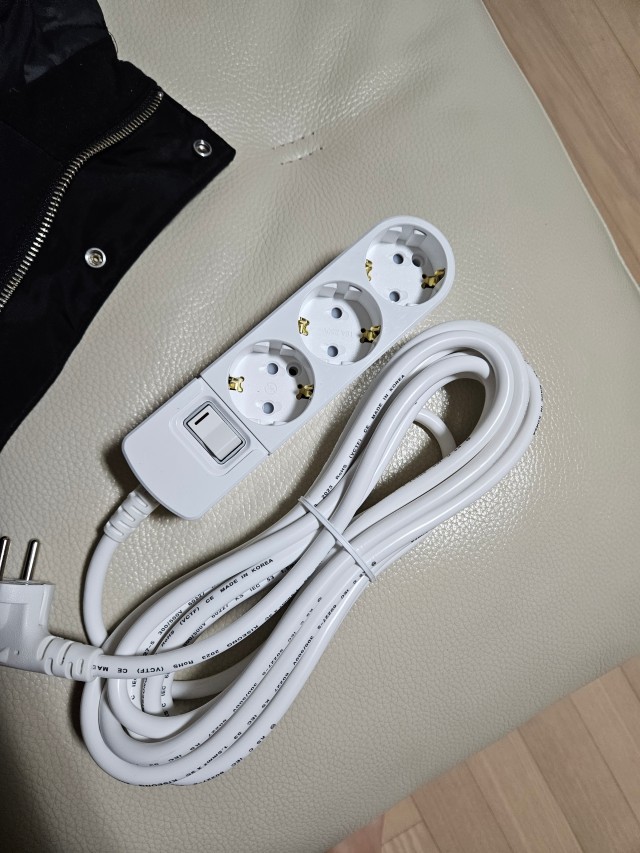
써보니가 생각하는 좋은 멀티탭의 기준
멀티탭은 설치한 뒤에는 시야에서 멀어지는 경우가 많습니다. 책상 아래, 거실장 옆, 가구 뒤에서 매일 전기를 연결합니다. 눈에 잘 보이지 않는 자리에 쓰인다는 이유로 만드는 기준까지 가벼워져서는 안 됩니다.
품질을 먼저 생각하고,
제품에 대한 책임도 함께 생각합니다.
써보니가 중요하게 여기는 것은 판매 순간의 선택만이 아닙니다. 고객이 집으로 가져가 일상에서 사용하는 제품이라는 사실입니다. 필요한 곳에 믿고 연결할 수 있도록 기본을 지키고, 제품을 만든 브랜드로서 책임을 가볍게 여기지 않는 것. 우리가 지향하는 방향입니다.
멀티탭 생산물배상책임보험과 1억원 보상한도를 살펴보는 이유도 여기에 있습니다. 보험의 숫자 하나로 제품을 평가하기 위해서가 아니라, 어떻게 만들었는지와 어떤 책임을 생각하는지를 함께 보기 위해서입니다.
매일 쓰는 전기 연결.
선택의 기준에는 품질과 책임이 함께 있어야 합니다.
Power-strip product liability insurance: what does a ₩100 million limit mean?
A power strip connects more than plugs. At a desk, it may serve a computer and monitor. In a living room, it may connect a television and router. Choosing one therefore involves more than outlet count and cord length.
Subony's insurance information displays a ₩100 million limit. Understanding that figure means separating product quality, product warranty and liability for harm.
Warranty and liability have different roles
A faulty switch with no further damage is primarily a product-service issue. Product liability insurance concerns legal liability for injury or damage to other property caused by a product. It is not simply a replacement plan for the strip itself.
A limit is not a fixed payment
₩100 million does not mean that every customer receives that amount after any incident. Actual damages, legal liability and the applicable contract determine coverage. Claim limits and aggregate limits can also differ. Connecting an appliance to a strip does not automatically establish the cause of an appliance failure.
The historical insurance certificate covers 11 July 2020 to 11 July 2021. It documents the stated historical limit, not proof of current coverage. The contract applicable to an incident determines the relevant insurance terms.
Quality remains the starting point
Subony makes power strips bearing the KS mark. We believe that the cord, contacts, switches, enclosure and assembly all deserve attention. Insurance does not replace this work. Nor does it increase a product's electrical rating or make unsuitable use safe.
Good construction and responsibility serve different purposes. Both belong in a thoughtful choice of a product used throughout everyday life.
Safety before documentation
If a dangerous fault occurs, stop using the product. Isolate power only when safe. Evacuate and contact emergency services if fire or smoke spreads. Do not stay in danger to take photographs.
Once safe, keep purchase details, model information and a record of what happened. Discuss safe handling and inspection before disposing of or dismantling the product. These records can help clarify an incident.
The Subony perspective
Look beyond a headline number. Consider the quality of the product, its suitable uses and the responsibility behind it. That is the message we want the insurance information to convey: careful manufacturing first, with responsibility considered alongside it.
추가 정보보상한도 읽는 법 · 제품 보증과의 차이 · 자주 묻는 질문
비슷해 보여도 역할이 다른 세 가지
| 구분 | 어떤 내용을 살피는가 |
|---|---|
| 인증·품질 | 해당 모델의 기준 적합성과 제품을 만드는 품질에 관한 정보입니다. |
| 제품 보증 | 제품 자체의 이상에 대한 수리·교환·환불 등의 문제입니다. |
| 배상책임보험 | 제품으로 인한 신체·재산 피해에 대해 부담하는 배상책임을 보험계약 범위에서 다룹니다. |
보험 안내에 나오는 네 가지 말
- 보상한도
- 보험계약에서 정한 지급 범위의 상한입니다. 실제로 지급할 금액과 같다는 뜻은 아닙니다.
- 청구당 한도
- 한 번의 청구에 적용되는 한도입니다. 여러 피해나 청구가 어떻게 묶이는지는 계약에 따라 달라질 수 있습니다.
- 총보상한도
- 보험기간 중 적용되는 전체 보상액의 한도입니다. 청구당 한도와 따로 읽어야 합니다.
- 보험기간·약관
- 어떤 시기의 사고나 청구에 계약이 적용되는지, 어떤 손해를 보상하는지 정하는 조건입니다.
이 글의 1억원 안내 기준
써보니의 현대해상 생산물배상책임보험 가입 안내 자료에는 보험기간이 2020년 7월 11일~2021년 7월 11일로 표시된 자료입니다. 담보품목은 멀티코드류이며, 1청구당 및 연간 총보상한도액 1억원이 기재되어 있습니다.
본문의 1억원 설명은 이 가입 안내에 담긴 한도의 의미를 풀어 쓴 것입니다. 해당 과거 증서만으로 현재 계약의 유효 여부를 확인할 수는 없습니다. 실제 사고에는 적용되는 보험계약과 약관을 기준으로 보상 여부 및 금액이 결정됩니다.
자주 묻는 질문 · 보험과 보상
생산물배상책임보험과 제조물배상책임보험은 다른 말인가요?
제품으로 인한 배상책임을 다루는 맥락에서 함께 쓰이는 표현입니다. 실제 보상 범위는 이름만으로 결정되지 않고 가입한 보험계약에 따라 정해집니다. PL은 Product Liability의 약자입니다.
1억원이면 사고가 날 때마다 1억원을 받나요?
아닙니다. 1억원은 안내된 보상한도이며 정액 지급액이 아닙니다. 실제 손해와 배상책임, 계약 조건에 따라 금액이 달라지고, 청구당 한도와 보험기간 전체의 총한도가 함께 적용될 수 있습니다.
멀티탭 스위치만 고장 나도 보험으로 처리하나요?
주변 피해 없이 제품 자체만 고장 났다면 수리·교환·환불 등 제품 보증 문제와 먼저 구분해야 합니다. 생산물배상책임보험을 모든 제품 고장의 무상 교환권으로 이해해서는 안 됩니다.
연결된 TV나 컴퓨터가 고장 나면 무조건 보상되나요?
연결되어 있었다는 사실만으로 보상 여부가 정해지지는 않습니다. 제품의 결함과 피해 사이의 관계, 배상책임과 보험 적용 여부 등을 살펴야 합니다.
자주 묻는 질문 · 품질과 사고 접수
보험이 있으면 인증이나 정격은 보지 않아도 되나요?
역할이 다릅니다. 제품의 인증과 정격은 선택과 사용에 필요한 정보이고, 보험은 사고에 따른 배상책임에 대비하는 수단입니다. 보험 가입이 용량 초과 사용을 허용하는 것은 아닙니다.
1억원을 넘는 피해가 생기면 법적 책임도 끝나나요?
보험의 지급한도와 제품을 만든 쪽이 부담할 수 있는 법률상 배상책임은 같은 개념이 아닙니다. 보험한도를 넘는 부분의 책임은 개별 사안에 따라 별도로 판단됩니다.
접수할 때 어떤 자료가 도움이 되나요?
구매 내역, 모델명, 발생 일시와 상황, 연결 기기, 안전 확보 후 촬영한 손상 사진 등이 도움이 됩니다. 필요한 자료는 사고 내용에 따라 달라지며, 사진을 찍기 위해 위험한 장소에 머물러서는 안 됩니다.
보험 가입 안내에서 금액 외에 무엇을 봐야 하나요?
보험기간, 대상 품목, 청구당 한도와 총한도, 적용 약관을 함께 봅니다. 과거 가입증서의 금액만으로 현재 계약의 유효 여부나 모든 사고의 보상을 확정할 수는 없습니다.
제도 참고: 생산물배상책임보험의 구조와 보장 범위 · 제조물 책임법
일반적인 보험 구조를 설명하는 글이며 개별 사고의 보상 확정을 뜻하지 않습니다. 예시 상황은 실제 리뷰나 보험금 지급 사례가 아닙니다. 2026년 9월 12일 작성.